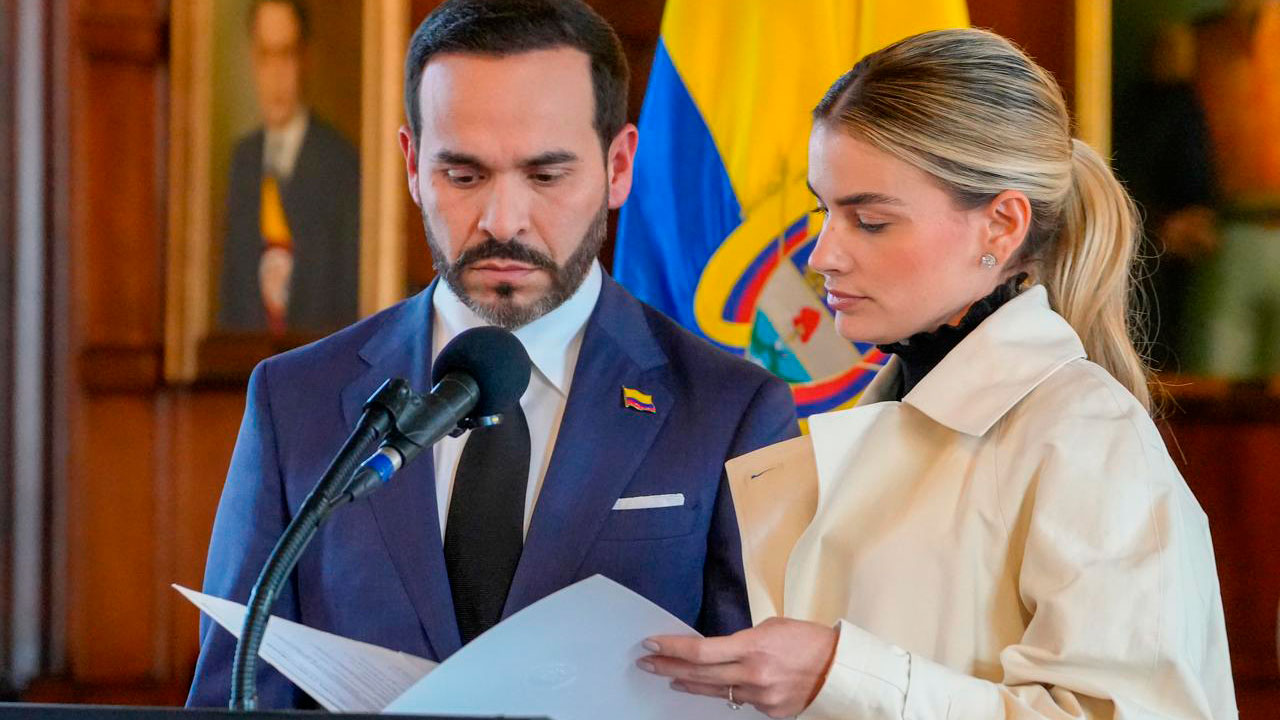
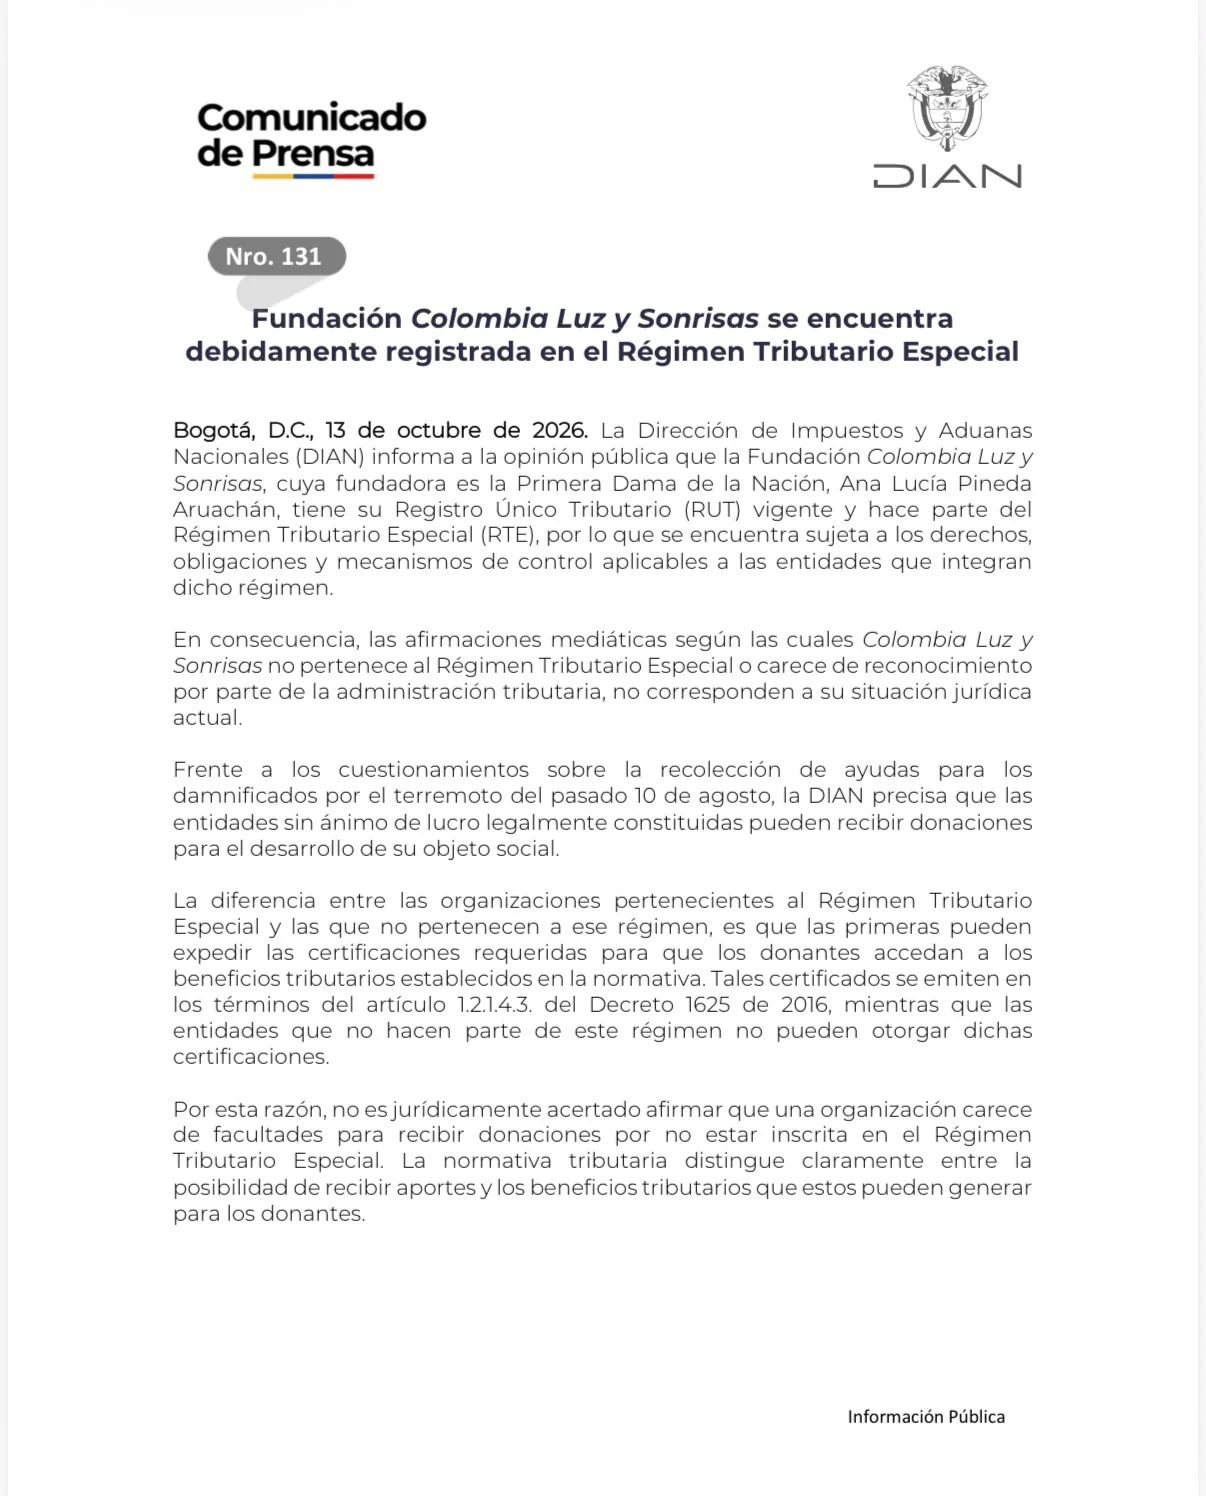
La Dirección de Impuestos y Aduanas Nacionales (Dian) confirmó que la Fundación Colombia Luz y Sonrisas tiene el RUT vigente y pertenece al Régimen Tributario Especial. La aclaración responde a cuestionamientos sobre las donaciones destinadas a los damnificados por el terremoto del 10 de agosto y desvirtúa el señalamiento de que la entidad fundada por la primera dama, Ana Lucía Pineda, carecía de ese registro.
Registro tributario de la fundación
La Dian precisó que la fundación está sujeta a los derechos, obligaciones y mecanismos de control aplicables a las entidades del Régimen Tributario Especial (RTE). Por ello, rechazó las afirmaciones de que no pertenece a ese régimen o no cuenta con reconocimiento de la administración tributaria.
La discusión surgió en torno a la recolección de ayudas para los afectados por el sismo. Entre los cuestionamientos figuraba el señalamiento de que la organización no tenía la habilitación tributaria necesaria para recibir y administrar donaciones. El pronunciamiento de la Dian aclara tanto la situación registral de la fundación como el alcance de las reglas para recibir aportes.
Antes de esa aclaración, la propia fundación había afirmado en un comunicado que contaba con el reconocimiento de la Dian para recibir donaciones. La organización también defendió la transparencia de su labor. Su declaración era una respuesta a los cuestionamientos; la confirmación sobre el RUT vigente y la pertenencia al RTE provino de la autoridad tributaria.
Donaciones y beneficios tributarios
La Dian explicó que las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para desarrollar su objeto social. Estar inscritas en el RTE no es, por tanto, la condición que determina si pueden aceptar aportes. La diferencia está en los efectos tributarios que esas donaciones pueden tener para quienes las realizan.
Las organizaciones que pertenecen al régimen especial pueden expedir certificaciones para que los donantes accedan a beneficios tributarios. Las que están fuera de él no pueden otorgarlas. La autoridad señaló que esos certificados se emiten conforme al artículo 1.2.1.4.3. del Decreto 1625 de 2016.
Así, la entidad distinguió entre la posibilidad de recibir aportes y la facultad de certificar donaciones con beneficios fiscales. Consideró jurídicamente incorrecto afirmar que una organización no puede recibir donaciones solo por no estar inscrita en el RTE. En el caso de Colombia Luz y Sonrisas, confirmó además que sí forma parte de ese régimen.
Los cuestionamientos también han incluido solicitudes para conocer los recursos recibidos por la fundación en la atención de los damnificados. El pronunciamiento de la Dian se centró en su registro y en las normas aplicables a las donaciones; la fundación ha respondido públicamente sobre su condición tributaria.